Die Nutzung von Elektro-Dienstwagen bietet nicht nur ökologische Vorteile, sondern auch steuerliche Einsparpotenziale. In diesem Beitrag erfahren Sie, wie die 0,25-%-Regel funktioniert, welche Voraussetzungen für Elektro- und Hybridfahrzeuge gelten und wie Unternehmen die Ladekosten für das Laden zu Hause steuerfrei erstatten können.
Viele Regelungen aus dem Vorjahr gelten auch 2027 weiter. Eine wichtige Änderung betrifft jedoch die Strompreispauschale: Sie sinkt 2027 von 0,34 Euro auf 0,32 Euro pro Kilowattstunde. Unternehmen können alternativ weiterhin die tatsächlichen Stromkosten erstatten. Beide Methoden setzen voraus, dass die zu Hause für den Dienstwagen geladene Strommenge nachgewiesen wird.
Überblick der Steuerlichen Vorteile für Elektro- und Hybridfahrzeuge
In der folgenden Tabelle finden Sie eine Zusammenfassung der wichtigsten steuerlichen Regelungen für Elektro- und Hybridfahrzeuge im Jahr 2027. Detaillierte Informationen zu den einzelnen Punkten folgen im weiteren Verlauf des Artikels.
| Beschreibung | Regelung | Fahrzeugtyp | Betrag beziehungsweise Vorteil |
|---|---|---|---|
| Zeitweise Überlassung einer Wallbox | § 3 Nr. 46 EStG | Elektro- und Hybridfahrzeuge | Unter den gesetzlichen Voraussetzungen steuerfrei |
| Übereignung einer Wallbox oder Zuschuss | § 40 Abs. 2 Satz 1 Nr. 6 EStG | Elektro- und Hybridfahrzeuge | Pauschale Lohnsteuer von 25 % möglich |
| Laden im Betrieb | § 3 Nr. 46 EStG | Elektro- und Hybridfahrzeuge | Unter den gesetzlichen Voraussetzungen steuerfrei |
| Abrechnung mit der Strompreispauschale 2027 | Steuerfreier Auslagenersatz | Elektro- und Hybrid-Dienstwagen | 0,32 Euro/kWh |
| Erstattung der tatsächlichen Ladekosten | Steuerfreier Auslagenersatz | Elektro- und Hybrid-Dienstwagen | Abhängig vom individuellen Strompreis |
| Geldwerter Vorteil für reine Elektro-Dienstwagen bis 100.000 Euro Bruttolistenpreis | 0,25-%-Regel | Elektrofahrzeuge, die ab dem 1. Juli 2025 angeschafft wurden | 0,25 % des Bruttolistenpreises pro Monat |
| Geldwerter Vorteil für reine Elektro-Dienstwagen über 100.000 Euro Bruttolistenpreis | 0,5-%-Regel | Elektrofahrzeuge | 0,5 % des Bruttolistenpreises pro Monat |
| Geldwerter Vorteil für begünstigte Plug-in-Hybride | 0,5-%-Regel | Plug-in-Hybridfahrzeuge | 0,5 % des Bruttolistenpreises pro Monat |
| Degressive Abschreibung für betriebliche Elektrofahrzeuge | Investitionsförderung | Rein elektrische betriebliche Fahrzeuge | 75 % im Anschaffungsjahr |
Steuerfreie Bereitstellung von Ladevorrichtungen
Unternehmen können ihren Mitarbeitenden eine betriebliche Wallbox zusätzlich zum ohnehin geschuldeten Arbeitslohn zeitweise zur privaten Nutzung überlassen. Der daraus entstehende geldwerte Vorteil kann gemäß § 3 Nr. 46 EStG steuerfrei sein.
Dabei muss zwischen der zeitweisen Überlassung und der dauerhaften Übertragung der Wallbox unterschieden werden. Geht die Wallbox in das Eigentum der beschäftigten Person über, handelt es sich nicht mehr um eine steuerfreie Überlassung. Das Unternehmen kann die Lohnsteuer in diesem Fall unter den gesetzlichen Voraussetzungen pauschal mit 25 % erheben.
Auch ein zusätzlich zum Arbeitslohn gewährter Zuschuss zur privaten Wallbox kann nach § 40 Abs. 2 Satz 1 Nr. 6 EStG pauschal mit 25 % versteuert werden.
Wallbox-Guide: Der Leitfaden für Ihre Ladelösung zu Hause!
Unser Leitfaden gibt Ihnen wichtige Einblicke, auf welche Details Sie vor dem Kauf einer Wallbox achten sollten. Informieren Sie sich über die entscheidenden Kriterien, um die richtige Wahl für Ihr Zuhause und Ihren Dienstwagen zu treffen.
LEITFADEN ANFORDERN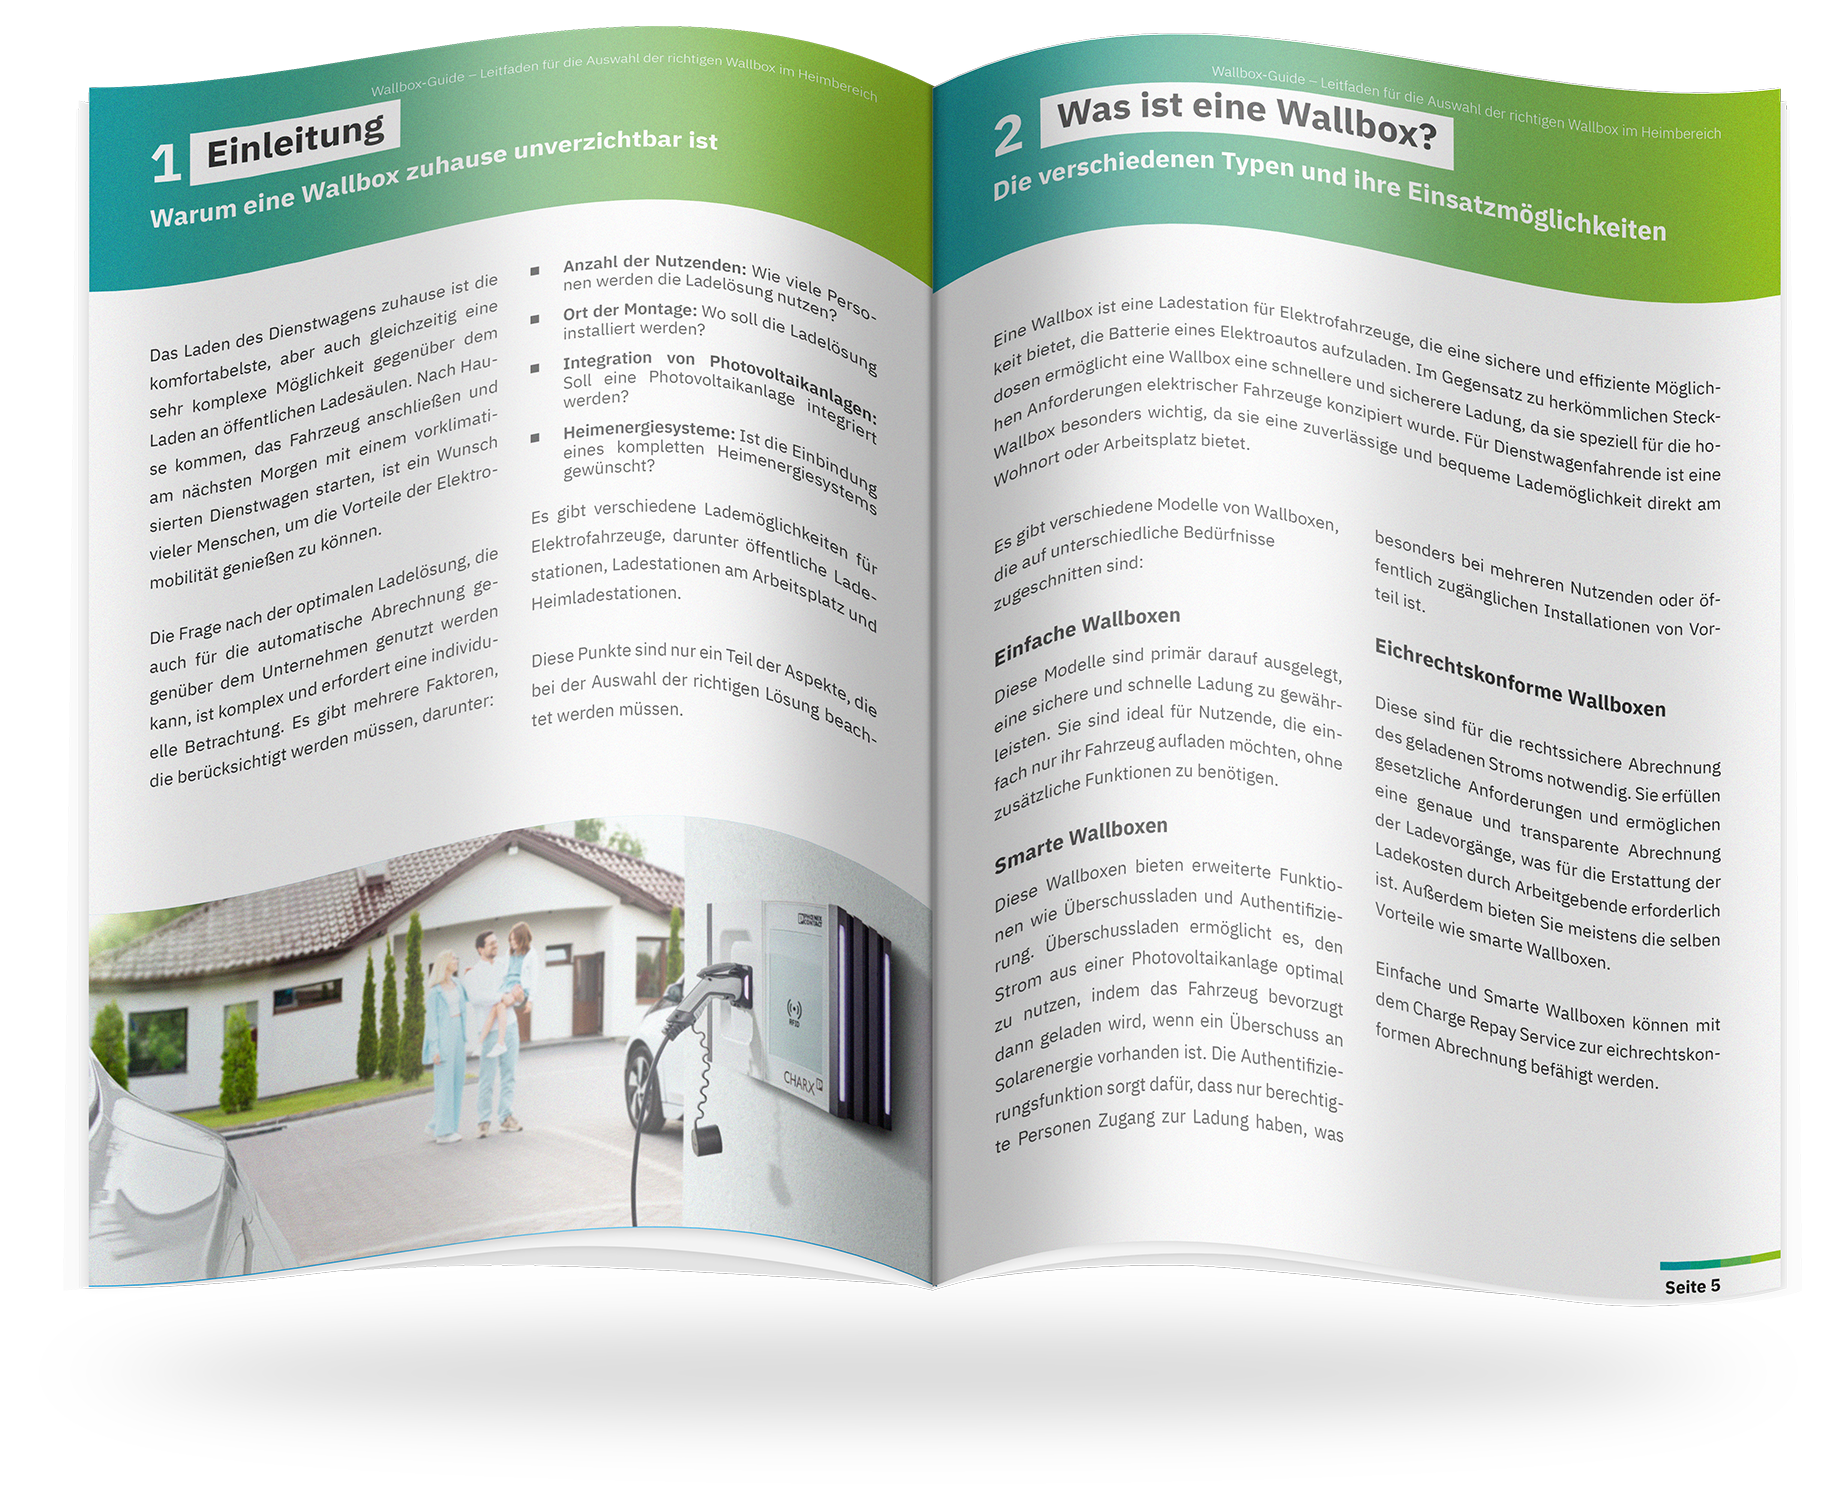
Steuerfreies Laden im Betrieb
Das kostenlose oder verbilligte Aufladen von Elektro- oder Hybridfahrzeugen im Betrieb des Unternehmens ist steuerfrei, wenn diese Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird. Das gilt sowohl für private Fahrzeuge als auch für Dienstwagen.
Die Steuerbefreiung ist nicht auf einen bestimmten Höchstbetrag oder auf eine bestimmte Anzahl begünstigter Fahrzeuge begrenzt. Sie gilt nach aktuellem Rechtsstand bis Ende 2030.
Unternehmen sind nicht verpflichtet, ihren Mitarbeitenden eine Lademöglichkeit zur Verfügung zu stellen. Bieten sie diese Möglichkeit an, kann das Laden am Unternehmensstandort jedoch einen attraktiven steuerfreien Vorteil darstellen.

Auslagenersatz für Dienstwagen
Die Steuerbefreiung nach § 3 Nr. 46 EStG gilt nicht unmittelbar für Strom, den Beschäftigte zu Hause oder bei einem Dritten für ihren Dienstwagen beziehen.
Die privat getragenen Stromkosten können dennoch steuerfrei erstattet werden. Bei einem betrieblichen Dienstwagen handelt es sich um steuerfreien Auslagenersatz, wenn die erforderlichen Voraussetzungen und Nachweise erfüllt sind.
Unternehmen können die Ladekosten 2027 grundsätzlich auf zwei Arten berechnen:
mit der Strompreispauschale von 0,32 Euro pro nachgewiesener Kilowattstunde oder
anhand der tatsächlichen Stromkosten.
Bei beiden Methoden muss die für den Dienstwagen geladene Strommenge nachgewiesen werden.
Strompreispauschale 2027: 0,32 Euro pro Kilowattstunde
Seit dem 1. Januar 2026 können die früheren monatlichen Pauschalen von 15, 30, 35 oder 70 Euro nicht mehr angewendet werden. Stattdessen steht Unternehmen für das Laden eines Dienstwagens zu Hause unter anderem die Strompreispauschale zur Verfügung.
Diese basiert auf dem durchschnittlichen Haushaltsstrompreis des ersten Halbjahres des Vorjahres. Der maßgebliche Wert wird vom Statistischen Bundesamt veröffentlicht.
Für 2027 beträgt die Strompreispauschale 0,32 Euro pro Kilowattstunde. Im Jahr 2026 lag sie bei 0,34 Euro pro Kilowattstunde.
Die Berechnung erfolgt nach dieser Formel:
Nachgewiesene Lademenge × 0,32 Euro = steuerfreier Auslagenersatz
Bei einer nachgewiesenen Strommenge von 3.000 Kilowattstunden ergibt sich für 2027 beispielsweise folgende Berechnung:
3.000 kWh × 0,32 Euro = 960 Euro
Das Unternehmen kann in diesem Beispiel 960 Euro als steuerfreien Auslagenersatz erstatten.
Die Strompreispauschale ersetzt den Nachweis des individuellen Strompreises. Sie ersetzt jedoch nicht den Nachweis der geladenen Strommenge. Unternehmen und Beschäftigte müssen deshalb weiterhin dokumentieren, wie viele Kilowattstunden zu Hause für den Dienstwagen geladen wurden.
Die für ein Kalenderjahr gewählte Berechnungsmethode sollte grundsätzlich für das gesamte Kalenderjahr einheitlich angewendet werden.
Hinweise der Eichbehörden zum Heimladen
Anfang 2026 haben die deutschen Eichbehörden ergänzende Hinweise zur Abrechnung beim Heimladen veröffentlicht. In klaren 1-zu-1-Konstellationen kann ein MID-Zähler unter bestimmten Voraussetzungen für die Abrechnung ausreichen. Messgeräte, die lediglich in ein Ladekabel integriert sind, erfüllen dagegen nicht automatisch die Anforderungen an eine rechtskonforme Abrechnung.
Welche Messtechnik erforderlich ist, hängt von der konkreten Abrechnungskonstellation ab. Weitere Informationen finden Sie in unserem Beitrag Heimladen von E-Dienstwagen: Eichämter bringen Klarheit zur eichrechtskonformen Abrechnung .
Erstattung der Ladekosten als Auslagenersatz durch kWh-genaue Erfassung
Alternativ zur Strompreispauschale können Unternehmen die tatsächlichen Stromkosten erstatten. Dafür müssen sowohl die geladene Strommenge als auch der individuelle Strompreis nachvollziehbar dokumentiert werden.
Der Stromverbrauch kann beispielsweise über einen separaten Stromzähler oder über eine entsprechend ausgestattete Wallbox erfasst werden.
Manuelle kWh-genaue Abrechnung:
Die beschäftigte Person liest den Stromverbrauch regelmäßig an einem geeigneten Zwischenzähler oder an der Wallbox ab und übermittelt die Daten zur Erstattung an das Unternehmen. Zusätzlich muss der anzuwendende Strompreis nachgewiesen werden. Diese Methode bildet die tatsächlichen Kosten ab, erfordert jedoch eine fortlaufende Dokumentation und gegebenenfalls zusätzliche technische Ausstattung .
Automatische kWh-genaue Abrechnung:
Bei der automatischen Erfassung werden die relevanten Ladevorgänge technisch erfasst und an ein Abrechnungsbackend übertragen. Die Zuordnung zum Dienstwagen kann beispielsweise über RFID erfolgen. Die automatische Übermittlung reduziert den manuellen Aufwand und unterstützt eine transparente Abrechnung.
Weitere Informationen finden Sie in unserem Beitrag Firmenwagen zu Hause laden und abrechnen .
Der Charge Repay Service von Phoenix Contact ermöglicht die automatische, präzise und effiziente Abrechnung der geladenen Kilowattstunden für Dienstwagen. Der Service erfasst die relevanten Ladevorgänge und erleichtert die Abrechnung für Unternehmen und Beschäftigte.
Laden Sie jetzt unser charge@home Whitepaper herunter!
Unser Whitepaper beleuchtet die Anforderungen an eine heimische Ladelösung und zeigt auf, was es braucht, um diese für die rechtsichere Abrechnung von Dienstwagen zu nutzen. Erfahren Sie mehr über die Installation von Wallboxen, rechtliche Rahmenbedingungen und effiziente Abrechnungslösungen für das Laden zu Hause.
WHITEPAPER ANFRAGEN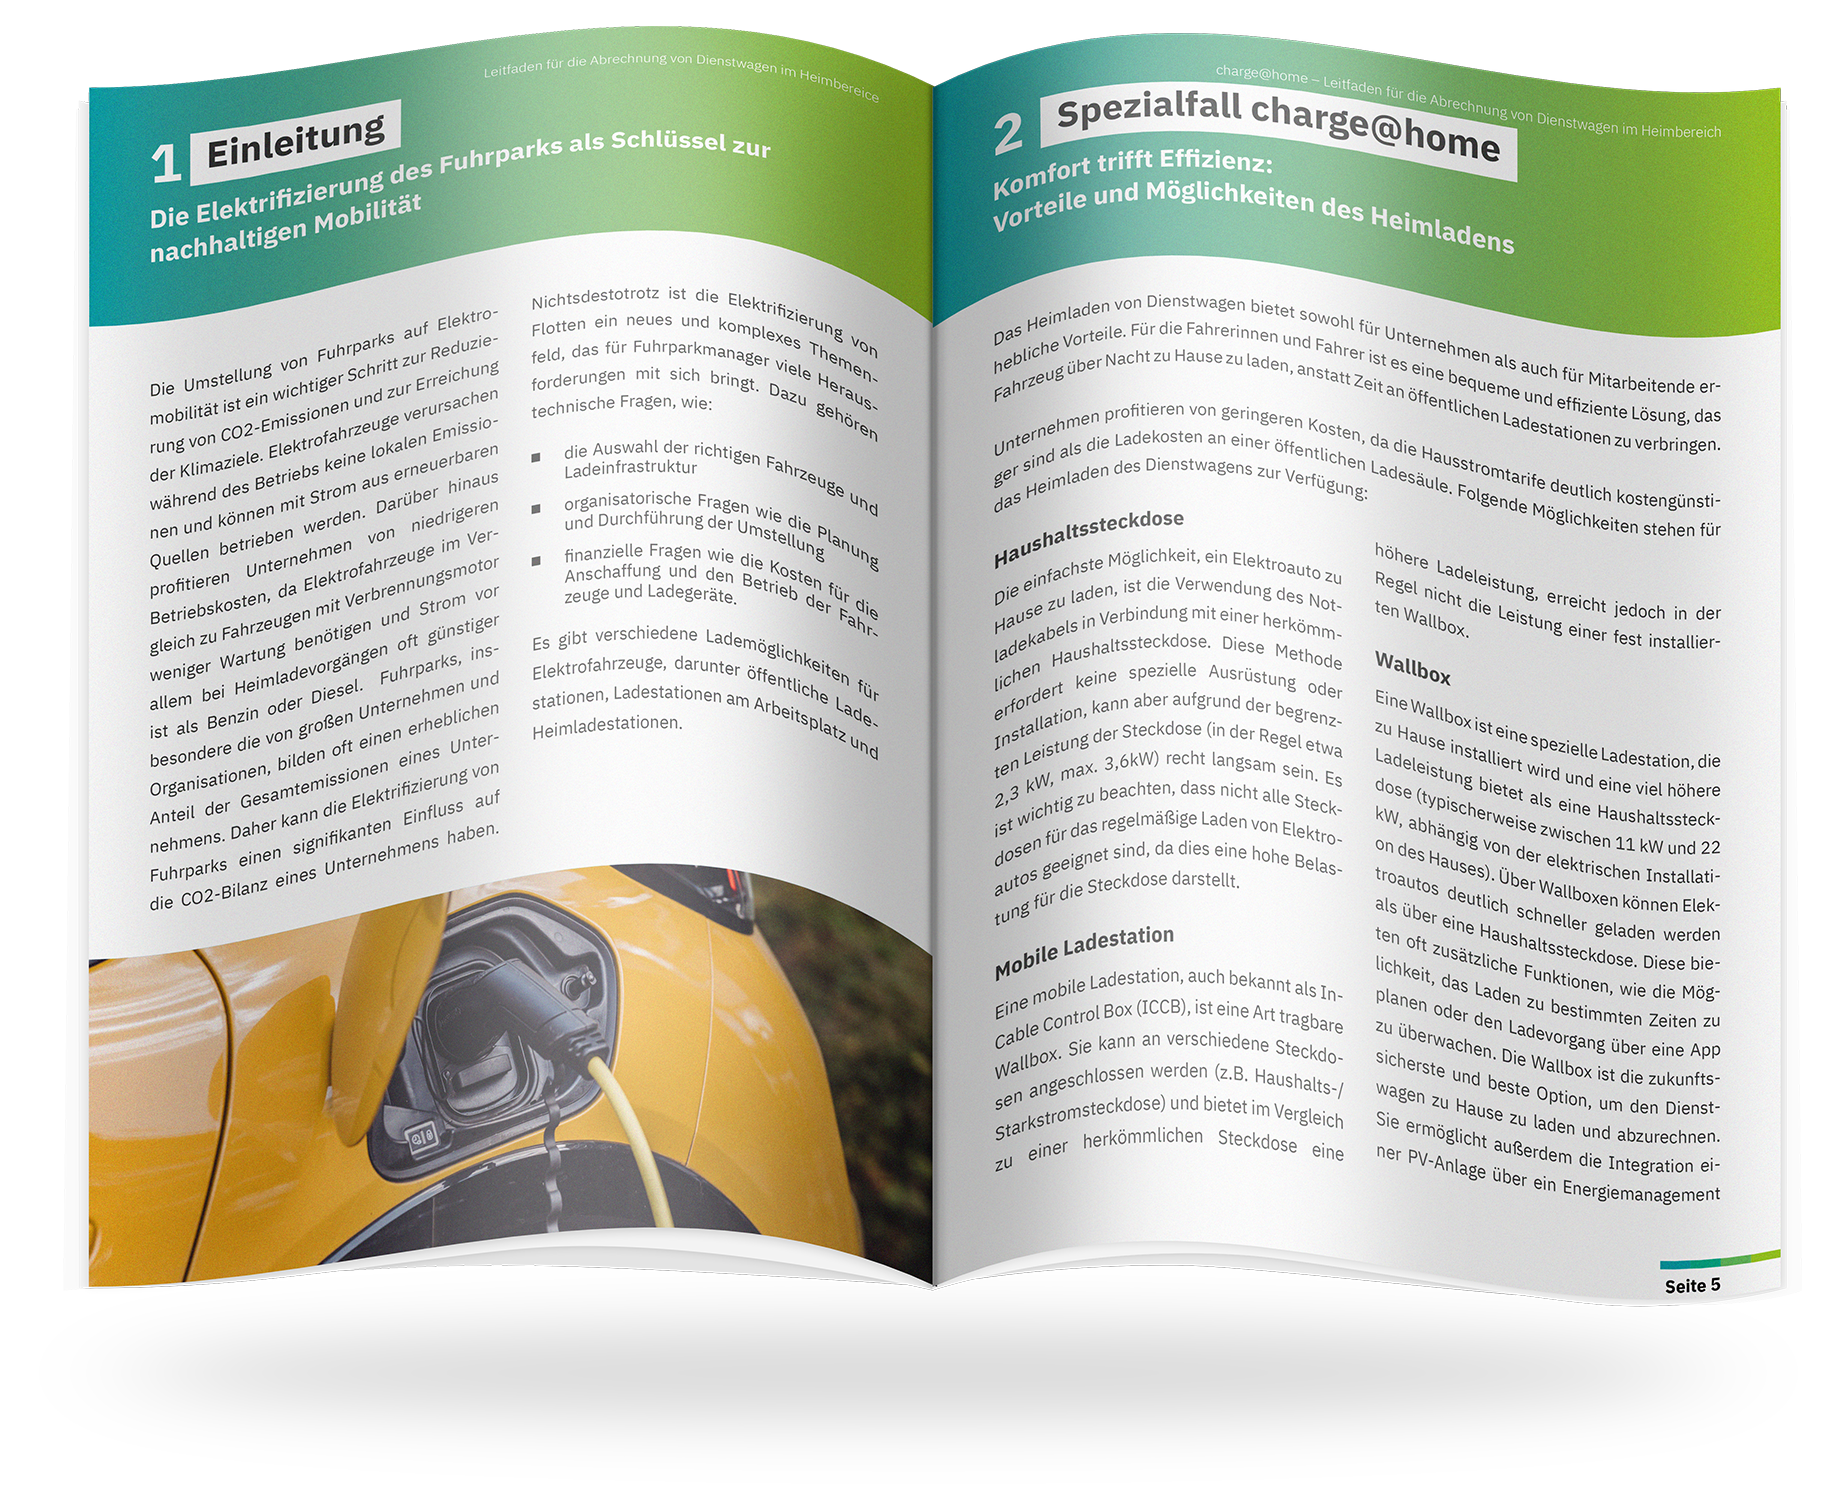
Weitere Informationen rund um das Thema Steuern und E-Dienstwagen
0,25-%-Regel für reine Elektro-Dienstwagen
Wird ein Dienstwagen auch privat genutzt, entsteht ein geldwerter Vorteil. Dieser kann entweder pauschal oder anhand eines ordnungsgemäßen Fahrtenbuchs ermittelt werden.
Für reine Elektro-Dienstwagen kann bei der pauschalen Methode unter den gesetzlichen Voraussetzungen die 0,25-%-Regel angewendet werden. Für Fahrzeuge, die ab dem 1. Juli 2025 angeschafft wurden, gilt eine Bruttolistenpreisgrenze von 100.000 Euro.
Liegt der Bruttolistenpreis nicht über dieser Grenze, müssen monatlich 0,25 % des Bruttolistenpreises als geldwerter Vorteil versteuert werden. Bei einem Bruttolistenpreis von 60.000 Euro ergibt sich beispielsweise:
60.000 Euro × 0,25 % = 150 Euro geldwerter Vorteil pro Monat
Liegt der Bruttolistenpreis über 100.000 Euro, wird die Bemessungsgrundlage grundsätzlich halbiert. Dadurch ergibt sich bei der pauschalen Bewertung effektiv die 0,5-%-Regel.
Die Grenze von 100.000 Euro gilt nicht rückwirkend für jedes Elektrofahrzeug. Entscheidend ist unter anderem der Anschaffungszeitpunkt:
| Anschaffungszeitraum | Maßgebliche Bruttolistenpreisgrenze |
|---|---|
| bis 31. Dezember 2023 | 60.000 Euro |
| 1. Januar 2024 bis 30. Juni 2025 | 70.000 Euro |
| ab 1. Juli 2025 | 100.000 Euro |
Die Anhebung der maßgeblichen Grenze auf 100.000 Euro gehört zum steuerlichen Investitionsprogramm für Elektromobilität .
Fahrtenbuch als Alternative zur 0,25%-Regelung
Alternativ zur pauschalen Bewertung kann ein ordnungsgemäßes Fahrtenbuch geführt werden. Darin werden die betrieblichen und privaten Fahrten vollständig dokumentiert. Der private Nutzungsanteil wird anschließend auf Grundlage der tatsächlichen Fahrzeugkosten ermittelt. Die Fahrtenbuchmethode kann besonders vorteilhaft sein, wenn der Dienstwagen nur in geringem Umfang privat genutzt wird. Sie verursacht jedoch einen höheren Dokumentationsaufwand. Die gewählte Bewertungsmethode muss grundsätzlich für das jeweilige Kalenderjahr einheitlich angewendet werden.
Degressive Abschreibung für betriebliche Elektrofahrzeuge
Für betriebliche, rein elektrische Fahrzeuge gilt eine besondere degressive Abschreibung . Voraussetzung ist, dass das Fahrzeug nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft wird.
Unternehmen können im Jahr der Anschaffung 75 % der Anschaffungskosten steuerlich berücksichtigen. Die verbleibenden Anschaffungskosten werden über die folgenden fünf Jahre abgeschrieben.
Damit ist 2027 das letzte vollständige Anschaffungsjahr, in dem Unternehmen von dieser Regelung profitieren können. Plug-in-Hybride sind von dieser besonderen Abschreibung ausgeschlossen.
Versteuerung von Hybrid-Dienstwagen
Auch Plug-in-Hybride können steuerlich begünstigt sein. Für begünstigte Hybrid-Dienstwagen gilt bei der pauschalen Bewertung grundsätzlich die 0,5-%-Regel. Dafür muss das Fahrzeug mindestens eine der folgenden Voraussetzungen erfüllen:
Der CO₂-Ausstoß beträgt höchstens 50 Gramm pro Kilometer.
Die rein elektrische Mindestreichweite beträgt mindestens 80 Kilometer.
Es handelt sich um alternative Voraussetzungen. Der Plug-in-Hybrid muss daher nicht zwingend beide Kriterien gleichzeitig erfüllen. Erfüllt das Fahrzeug keine dieser Bedingungen, kann der geldwerte Vorteil nicht nach der begünstigten 0,5-%-Regel bewertet werden. In diesem Fall gilt bei der pauschalen Besteuerung grundsätzlich die reguläre 1-%-Regel. Alternativ kann auch bei einem Plug-in-Hybrid ein ordnungsgemäßes Fahrtenbuch geführt werden. Die Erfassung des Ladestroms und die Besteuerung der privaten Fahrzeugnutzung sind dabei getrennt zu betrachten: Die kWh-Erfassung dient der Ermittlung der zu erstattenden Ladekosten, nicht der Berechnung des geldwerten Vorteils.
Kfz-Steuerbefreiung für reine Elektrofahrzeuge
Reine Elektrofahrzeuge können weiterhin von der Kfz-Steuer befreit sein. Für Fahrzeuge, die bis zum 31. Dezember 2030 erstmals zugelassen werden, wird die Steuerbefreiung grundsätzlich für bis zu zehn Jahre gewährt. Sie endet spätestens am 31. Dezember 2035. Die Steuerbefreiung bleibt bei einem Halterwechsel für den verbleibenden Zeitraum bestehen. Die konkreten Voraussetzungen ergeben sich aus § 3d Kraftfahrzeugsteuergesetz .
Privates Elektroauto beim Unternehmen laden
Unternehmen können ihren Beschäftigten ermöglichen, private Elektro- oder Hybridfahrzeuge während der Arbeitszeit zu laden. Der daraus entstehende Vorteil ist nach § 3 Nr. 46 EStG steuerfrei, wenn das Laden zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird.
Unternehmen sind nicht verpflichtet, eine Lademöglichkeit zur Verfügung zu stellen. Bieten sie diese Möglichkeit an, profitieren Beschäftigte von einer komfortablen Ladelösung. Gleichzeitig können Unternehmen ihre Elektromobilitätsstrategie unterstützen und die Attraktivität des Standorts erhöhen.
Schlusswort: Steuerliche Vorteile von Elektro-Dienstwagen 2027
Elektro-Dienstwagen bieten auch 2027 steuerliche Vorteile. Die 0,25-%-Regel kann die steuerliche Belastung bei der privaten Nutzung eines reinen Elektro-Dienstwagens deutlich reduzieren. Unternehmen können ihren Beschäftigten außerdem das steuerfreie Laden am Unternehmensstandort ermöglichen und betriebliche Wallboxen unter den gesetzlichen Voraussetzungen steuerbegünstigt überlassen.
Für das Laden eines Dienstwagens zu Hause gilt 2027 eine Strompreispauschale von 0,32 Euro pro nachgewiesener Kilowattstunde. Alternativ können Unternehmen die tatsächlichen Stromkosten erstatten. In beiden Fällen muss die für den Dienstwagen geladene Strommenge dokumentiert werden.
Für Unternehmen ist 2027 außerdem ein wichtiges Jahr: Es ist das letzte vollständige Anschaffungsjahr für die besondere degressive Abschreibung rein elektrischer betrieblicher Fahrzeuge mit 75 % im Anschaffungsjahr.
Eine automatische und transparente Erfassung der Ladevorgänge kann Unternehmen dabei unterstützen, den Verwaltungsaufwand zu reduzieren und die Ladestromabrechnung effizient umzusetzen.